
Restnutzungsdauergutachten nach
§ 7 Abs. 4 Satz 2 EStG
Nachweis einer kürzeren tatsächlichen Nutzungsdauer vermieteter Immobilien zur Optimierung Ihrer steuerlichen Abschreibung (AfA).
Höhere jährliche Abschreibung durch realistische Restnutzungsdauer
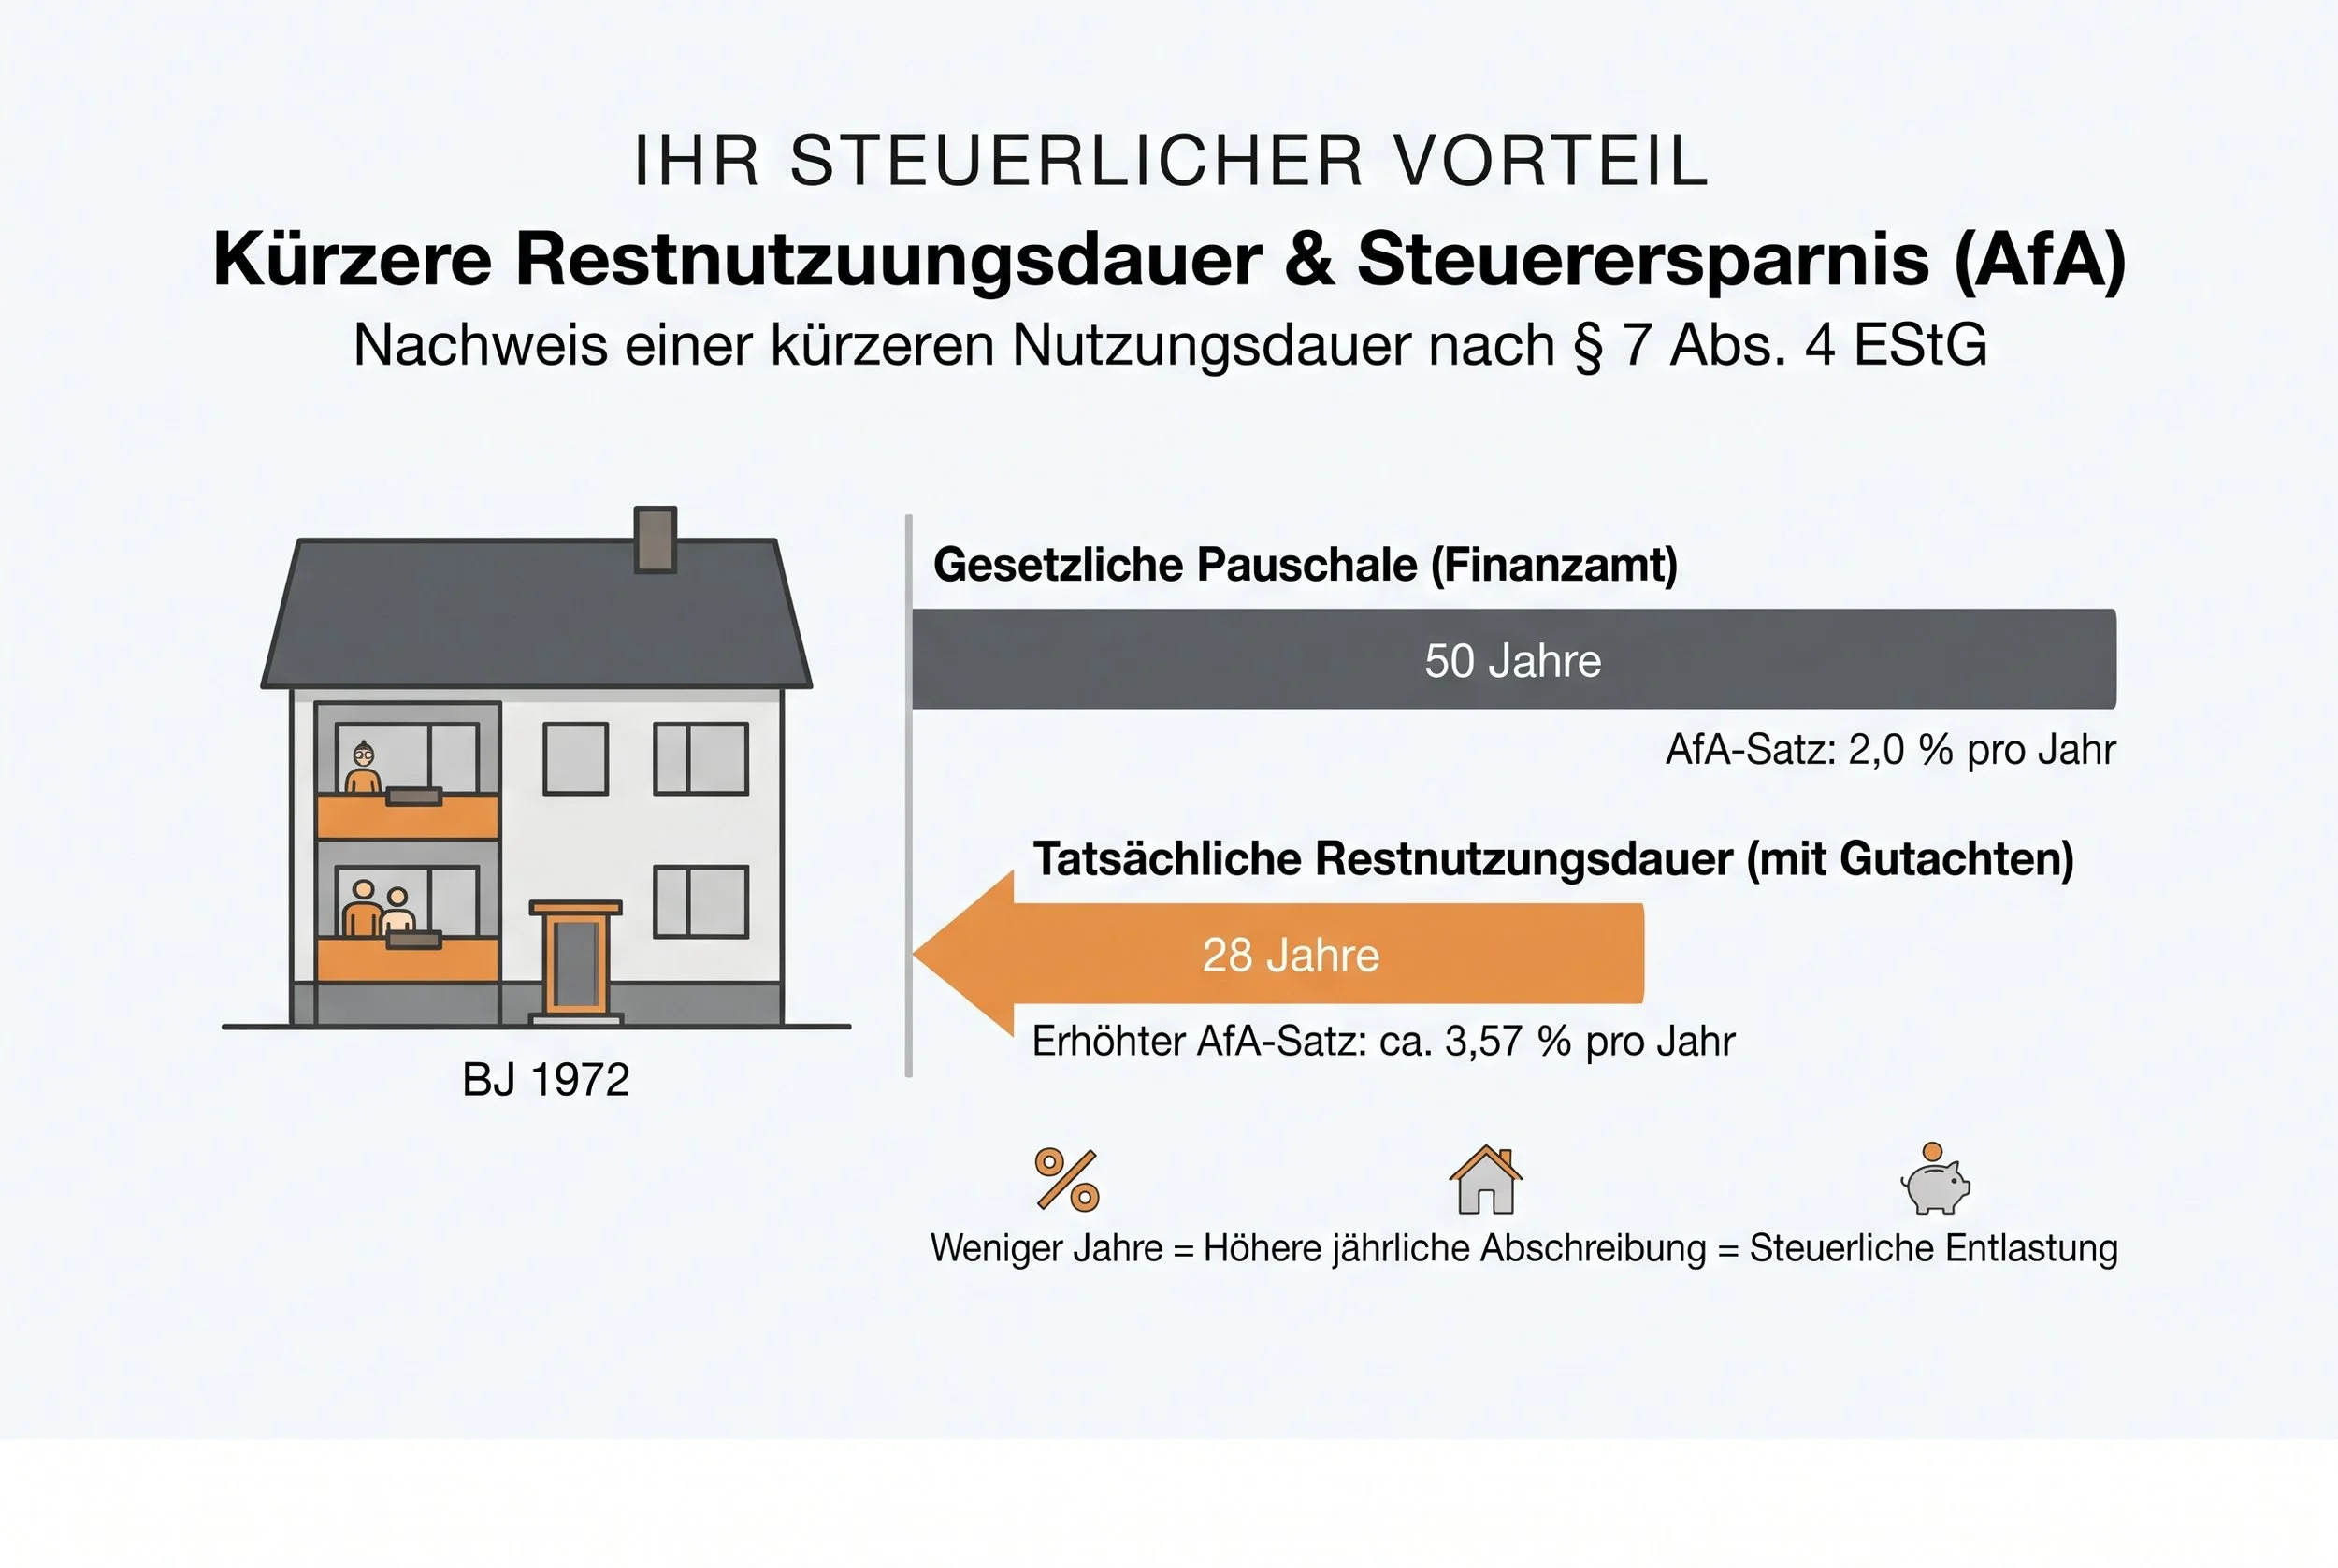
Der Gesetzgeber unterstellt bei vermieteten Gebäuden pauschal eine typisierte Gesamtnutzungsdauer von 50 Jahren (bzw. 40 oder 33 Jahren je nach Baujahr und Objektart). Tatsächlich weisen viele Bestandsimmobilien aufgrund ihrer Bauweise, technischen Ausstattung oder ausgebliebener Kernsanierungen jedoch eine deutlich kürzere wirtschaftliche Restnutzungsdauer auf.
Gemäß § 7 Abs. 4 Satz 2 EStG können Eigentümer und Kapitalanleger eine kürzere tatsächliche Nutzungsdauer nachweisen – und damit den jährlichen Abschreibungssatz (AfA) spürbar erhöhen. Als nach DIN EN ISO/IEC 17024 und HypZert F zertifizierte Sachverständige erstellen wir fachlich fundierte Restnutzungsdauergutachten, die den hohen Anforderungen der Finanzverwaltung und der aktuellen BFH-Rechtsprechung entsprechen.
Fachliche Anforderungen & Qualität
Zertifizierte Qualifikation:
Die Finanzverwaltung erkennt Nachweise einer kürzeren Nutzungsdauer nur an, wenn sie von einem öffentlich bestellten und vereidigten oder einem nach DIN EN ISO/IEC 17024 akkreditierten Sachverständigen erstellt wurden. Unsere Zertifizierungen erfüllen diese gesetzlichen Anforderungen vollumfänglich.
Persönliche Vor-Ort-Besichtigung:
Statt pauschaler Online-Berechnungen ohne Objektbezug basiert jedes unserer Gutachten auf einer persönlichen Besichtigung vor Ort sowie einer detaillierten Dokumentation der relevanten Bauteile und Modernisierungsstände.
Nachvollziehbare Modellrechnung:
Unsere Ermittlung berücksichtigt sowohl den technischen Verschleiß als auch die wirtschaftliche Veralterung und funktionelle Einschränkungen nach anerkannten Modellen der Immobilienwertermittlung.
Wann sich ein Gutachten besonders lohnt
Für welche Immobilien ein Restnutzungsdauergutachten sinnvoll ist
Typische Objektmerkmale:
Vermietete Wohn- und Gewerbeimmobilien im Privat- oder Betriebsvermögen
Bestandsgebäude älterer Baujahre (insbesondere Baujahre vor 1990) ohne umfassende Kernsanierung
Immobilien mit sichtbarem Instandhaltungsstau oder älterer technischer Gebäudeausstattung (Heizung, Leitungen, Fenster, Dach)
Objekte, bei denen in den letzten Jahren kein vollständiges Sanierungspaket durchgeführt wurde
Ihr wirtschaftlicher Vorteil:
Erhöhung des jährlichen AfA-Satzes über die gesetzlichen 2 % bzw. 2,5 % hinaus
Spürbare Reduzierung der laufenden Steuerlast auf Mieteinnahmen und sonstige Einkünfte
Verbesserung der Liquidität und Nachsteuer-Rendite Ihrer Kapitalanlage
Belastbare Arbeitsgrundlage für Ihren Steuerberater und das zuständige Finanzamt
Ablauf in 3 Schritten
In drei Schritten zu Ihrem Restnutzungsdauergutachten
Schritt 1 – Kostenfreie Vorprüfung:
Sie übermitteln uns Baujahr, Kaufdatum, Gebäudeart und bisherige Modernisierungen. Wir prüfen vorab unverbindlich, ob eine verkürzte Restnutzungsdauer fachlich begründbar und wirtschaftlich sinnvoll ist.
Schritt 2 - Vor-Ort-Termin & Unterlagenprüfung:
Wir besichtigen das Objekt vor Ort persönlich, dokumentieren den baulichen und technischen Zustand und werten Ihre Bau- und Kaufvertragsunterlagen aus.
Senden Sie uns gerne unverbindlich die Eckdaten Ihrer vermieteten Immobilie – wir prüfen vorab, ob sich ein Restnutzungsdauergutachten für Sie rechnet.
Schritt 3 – Gutachtenerstellung:
Sie erhalten das unterschriebene, fachlich hergeleitete Restnutzungsdauergutachten zur direkten Vorlage bei Ihrem Steuerberater und dem Finanzamt.
